
导读: 数字货币未来支付怎么花,央行钱包、跨境结算、日常消费全讲清我跟踪这条线快六年,从央行试点到跨境结算通道,今天把真正落地、跟普通人钱包有关的部分讲清楚。跨境层面,mBridge项目让东盟四国央行数字货币互转正式落地。一类钱包走银行实名,限额高、能存能取,适合放工资和应急资金;二类钱包挂靠第三方支付平台...
数字货币未来支付怎么花,央行钱包、跨境结算、日常消费全讲清
数字货币从实验室走向街边便利店,支付形态正在被彻底改写。我跟踪这条线快六年,从央行试点到跨境结算通道,今天把真正落地、跟普通人钱包有关的部分讲清楚。
国内数字人民币试点已覆盖二十多个省份数字货币未来支付,地铁、商超、医院、菜市场都能刷。但真正让体系跑通的离线支付能力才是关键突破——手机没网、商户没POS机也能完成交易,偏远乡镇的小卖部终于不必再依赖流量和刷卡手续费了。
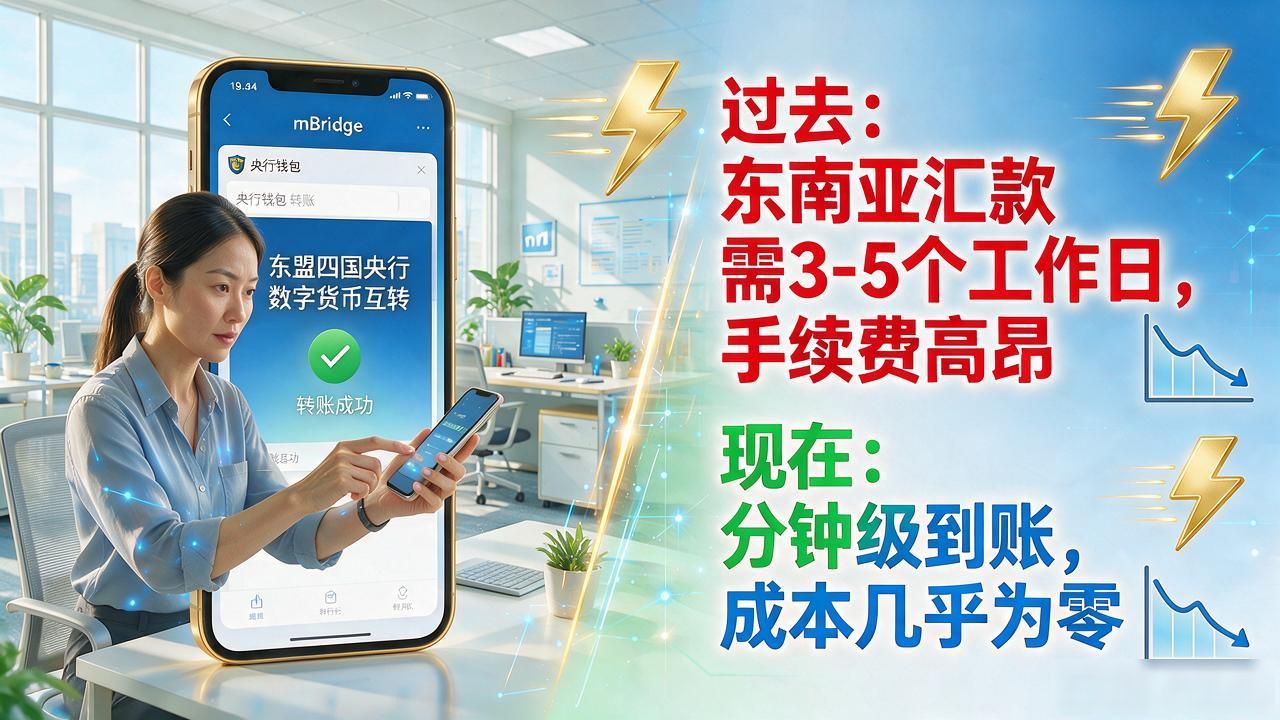
跨境层面,mBridge项目让东盟四国央行数字货币互转正式落地。过去一笔东南亚汇款折腾三五个工作日、手续费吃掉利润一大截数字货币未来支付怎么花,央行钱包、跨境结算、日常消费全讲清,现在分钟级到账、成本压到几乎为零,做小外贸的商户感受最直接。
个人用户真正该上心的是钱包分级制度。一类钱包走银行实名,限额高、能存能取,适合放工资和应急资金;二类钱包挂靠第三方支付平台,扫码方便但额度压低。别把全部资金塞进一家机构,分散配置是基本操作。
监管这条线,反洗钱追踪和可编程支付既是盾也是矛。资金流向全程可查让灰色地带收窄,但智能合约自动扣款一旦触发错误,普通人的维权通道至今模糊,签智能合约前务必逐条看清退出机制。
转载请注明出处:Bitpie官网,如有疑问,请联系()。
本文地址:https://www.ynzmjs.com/btpg/6866.html